【终局复盘 · 10/9 已揭晓】4 项预测:① 铁路单日 2520.4 万,误差 +1.0%,命中;② 7 天累计 1.52 亿(低估 7%);③ 民航 251 万(差 0.4% 出区间);④ 机票全线下跌(方向反)。逐项对账与归因见文末"复盘"章节。
这是《预测实验》的第 1 期。这个系列的规则很简单:数据公开可查证、方法透明、预测写死数字,到期公开复盘。第一期赶在国庆前发,预测对象是比较好玩的两件事:国庆的铁路客流,和我们想买的机票价格。
为什么第一个实验选它?因为它是极少的、普通人能在两周后亲手验证对错的宏观预测:国铁集团每天通报旅客发送量,国庆一过,本文的每一句话都会被数据裁决。
数据:全部来自官方通报,一条表看清
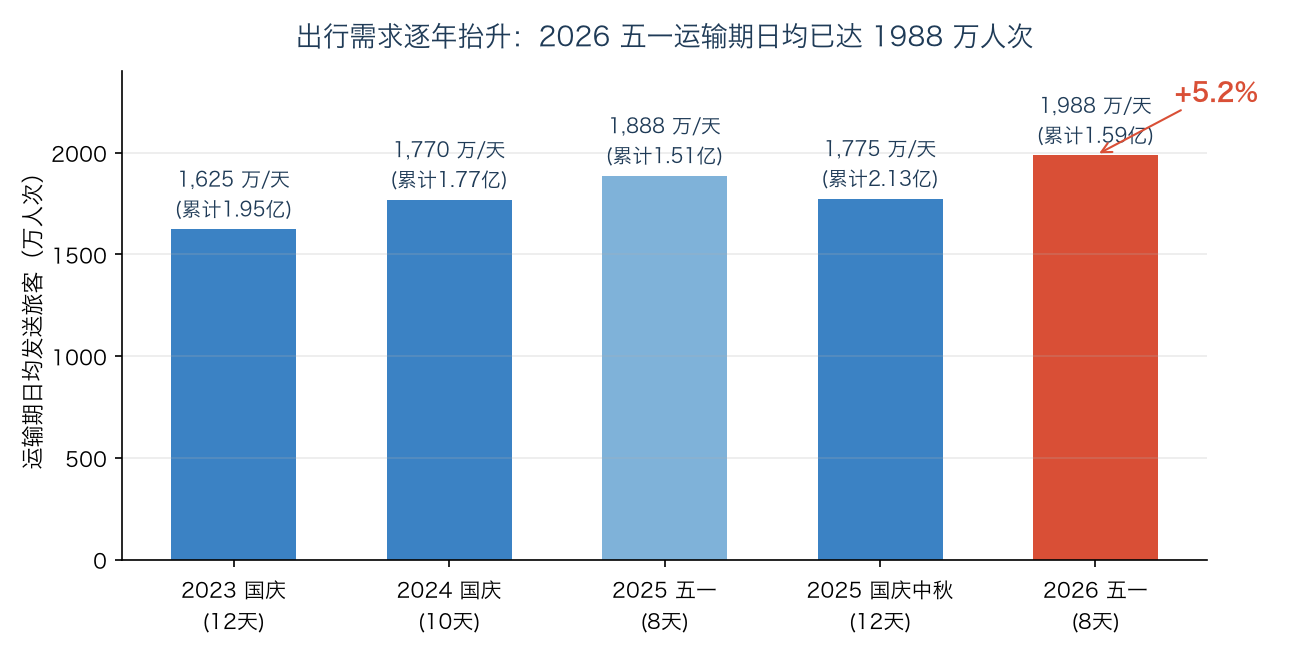
铁路客流的口径说明:国铁集团每逢大假期会设一个"假期运输期"(首日前几天开始、最后一天后几天结束),通报运输期累计量和单日峰值。近几年数据如下:
| 假期 | 运输期 | 累计发送 | 首日单日峰值 |
|---|---|---|---|
| 2023 国庆中秋(8天假) | 12 天 | 1.95 亿 | 2009.8 万(9/29) |
| 2024 国庆(7天假) | 10 天 | 1.77 亿 | 2144.8 万(10/1) |
| 2025 五一(5天假) | 8 天 | 1.51 亿 | 2311.9 万(5/1) |
| 2025 国庆中秋(8天假) | 12 天 | 2.13 亿 | 2313.2 万(10/1) |
| 2026 五一(5天假) | 8 天 | 1.59 亿(+5.2%) | 2484.4 万(5/1,现纪录) |
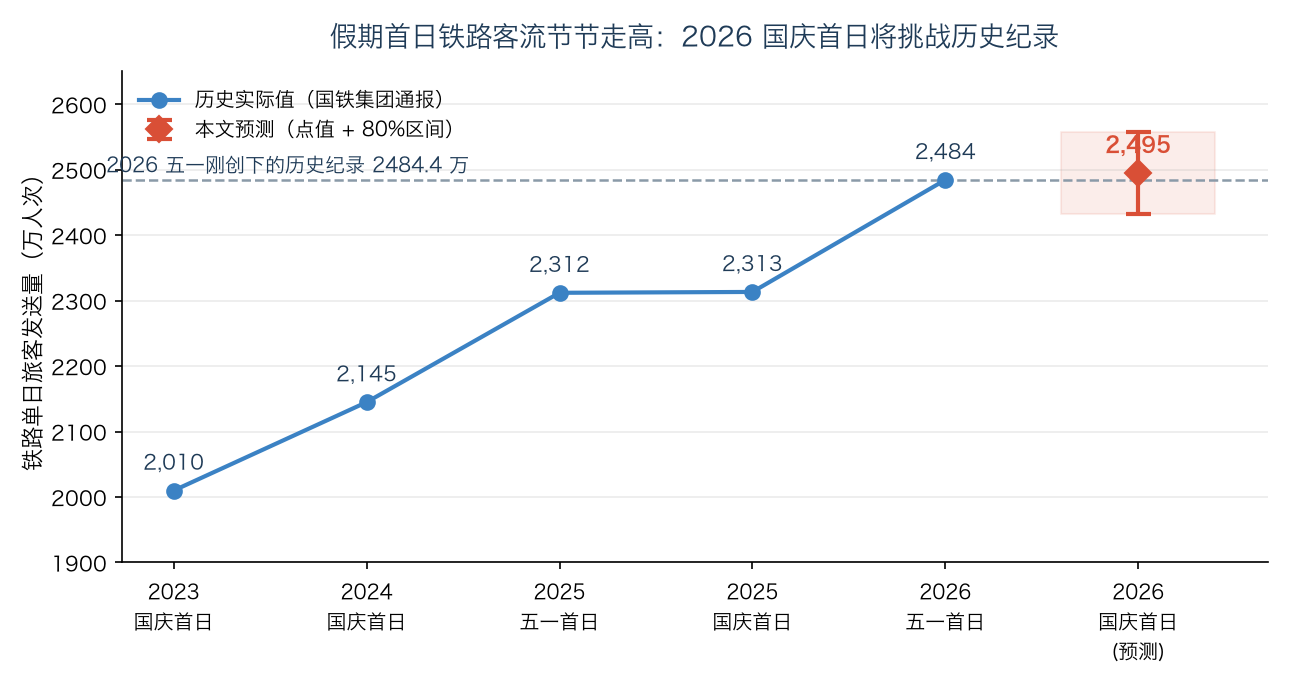
我们可以看到:假期首日的单日峰值几乎逐年抬升(2023 年首破 2000 万,2026 五一已到 2484 万);2026 年的需求仍在增长(五一运输期累计同比 +5.2%)。今年中秋(9/25-27)和国庆(10/1-7)是分开的两个假期,9/23 起铁路进入为期 16 天的中秋国庆运输期,计划日均开行约 1.3 万列、增开 304 对临客。
预测方法:最简单的办法
不打算上什么高深模型——只有三个历史增长率,取平均后外推一年:
- 国庆首日峰值同比(2024→2025):+7.9%
- 五一首日峰值同比(2025→2026,最新的同口径锚点):+7.5%
- 五一运输期累计同比(2025→2026,反映需求大盘):+5.2%
三者平均 +6.8%,套到 2025 年国庆首日的 2313.2 万上,得到点预测。这个方法的局限我得说清楚:① 假期口径变了——2025 年国庆中秋连休 8 天,2026 年只有 7 天,中秋先分流了一波探亲流,国庆客流结构会更偏旅游;② 运力有上限——首日峰值能不能再创新高,不只取决于需求,还取决于当天铁路到底能塞下多少人;③ 只有三年数据,任何模型都救不了样本量。
预测①:10 月 1 日单日客流,2495 万人次——预测破纪录
点预测 2495 万人次,80% 置信区间 [2430, 2560]。五一刚创的纪录是 2484.4 万,我的点预测只比它高 0.4%——说白了这是五五开的赌局,我按计算给破纪录概率 55%。押破纪录的理由:10/1 历来是全年铁路客流之巅(2023 年唯一例外),且 2026 年每次大假期峰值都在刷新历史。
预测②:国庆 7 天(10/1-10/7)铁路累计 1.42 亿人次
先把去年 10/1 到 10/7 的每日通报加起来,约 1.35 亿;再乘上 5%~6% 的增长,点预测 1.42 亿,区间 [1.35, 1.50]。到时候交通运输部每天都会公布数据,节后我逐日加一遍,就能对答案。
预测③:民航 10 月 1 日单日 262 万人次
2025 年 10/1 全国民航运输旅客 247.49 万人次(历史峰值)。民航增速近年略低于铁路,取 +6%:点预测 262 万,区间 [252, 272]。数据来源为交通运输部/民航局节后通报。
预测④:机票价格——节前一周买,大概率已经贵了
这部分做的是价格行为实测:我在 9 月 14 日上午(距出发 16 天)用携程查了 3 条深圳出发热门航线的直飞经济舱最低价,作为基线记录在案:
| 航线(9/30 出发) | 基线最低价(9/14 记录) | 最低价航班 |
|---|---|---|
| 深圳 → 西安 | ¥1570(6.6 折) | 南航 CZ3213,08:00 起飞 |
| 深圳 → 上海 | ¥650(2.7 折) | 金鹏航空 Y87565,06:55 起飞,浦东到达 |
| 深圳 → 重庆 | ¥1140(5.5 折) | 成都航空 EU7157,07:25 起飞 |
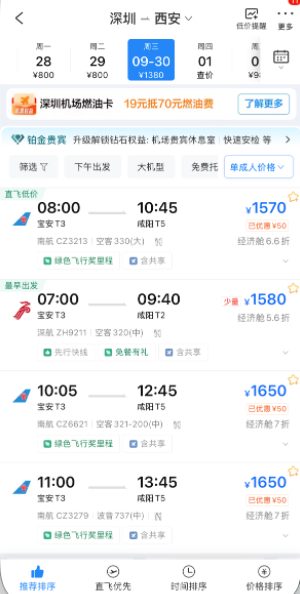 | 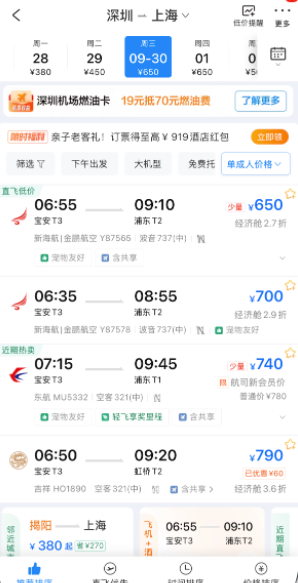 | 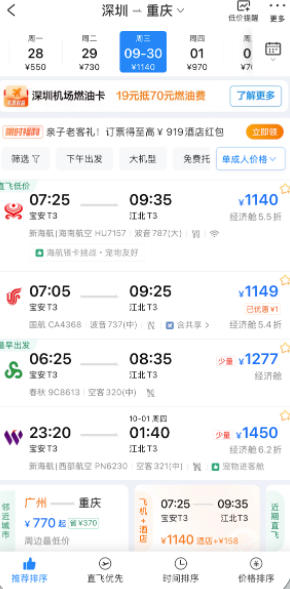 |
基线截图(2026/9/14,携程 App:9/30 出发、直飞、经济舱按价升序)。国庆后复盘时,就用这三张图对账。
三个价格里有个细节值得留意:上海线才 2.7 折,明显是航司在用低价票填舱——这种票再往下跌的空间不大,往上走的弹性反而足;西安和重庆都挂在 5 折以上,便宜舱位卖一个少一个。
预测是(同一平台、同一筛选条件,9 月 29 日再查一遍):3 条航线里至少 2 条最低价上涨,涨幅 10%~50%。道理不复杂——黄金周的热门航线,越临近买的人越笃定,便宜舱位卖一个少一个,剩下的只会更贵。要是反而全线降价,那多半是航司临时加了航班。也挺有意思,等于数据当场打我的脸,照样写进复盘。
【中间检查点 · 9/29 已复查】节前 1 天 vs 节前 16 天:三条航线,全部下跌,我的预测落空。
| 航线(9/30 出发) | 9/14 基线 | 9/29 复查 | 涨跌 |
|---|---|---|---|
| 深圳 → 上海 | ¥650(2.7 折)金鹏 Y87565 | ¥350(1.5 折)同一航班 Y87565 | -46.2% |
| 深圳 → 重庆 | ¥1140(5.5 折)成都航 EU7157 | ¥890(4.6 折)春秋 9C8613 | -21.9% |
| 深圳 → 西安 | ¥1570(6.6 折)南航 CZ3213 | ¥1200(4.2 折)深航直飞最低 | -23.6% |
(同口径复查:携程 App,9/30 出发、直飞、经济舱按价升序,查询时间 9/29 上午。注:西安线 App 日历另显示 ¥680 档,未能确认是否直飞,同口径直飞对比取 ¥1200。)
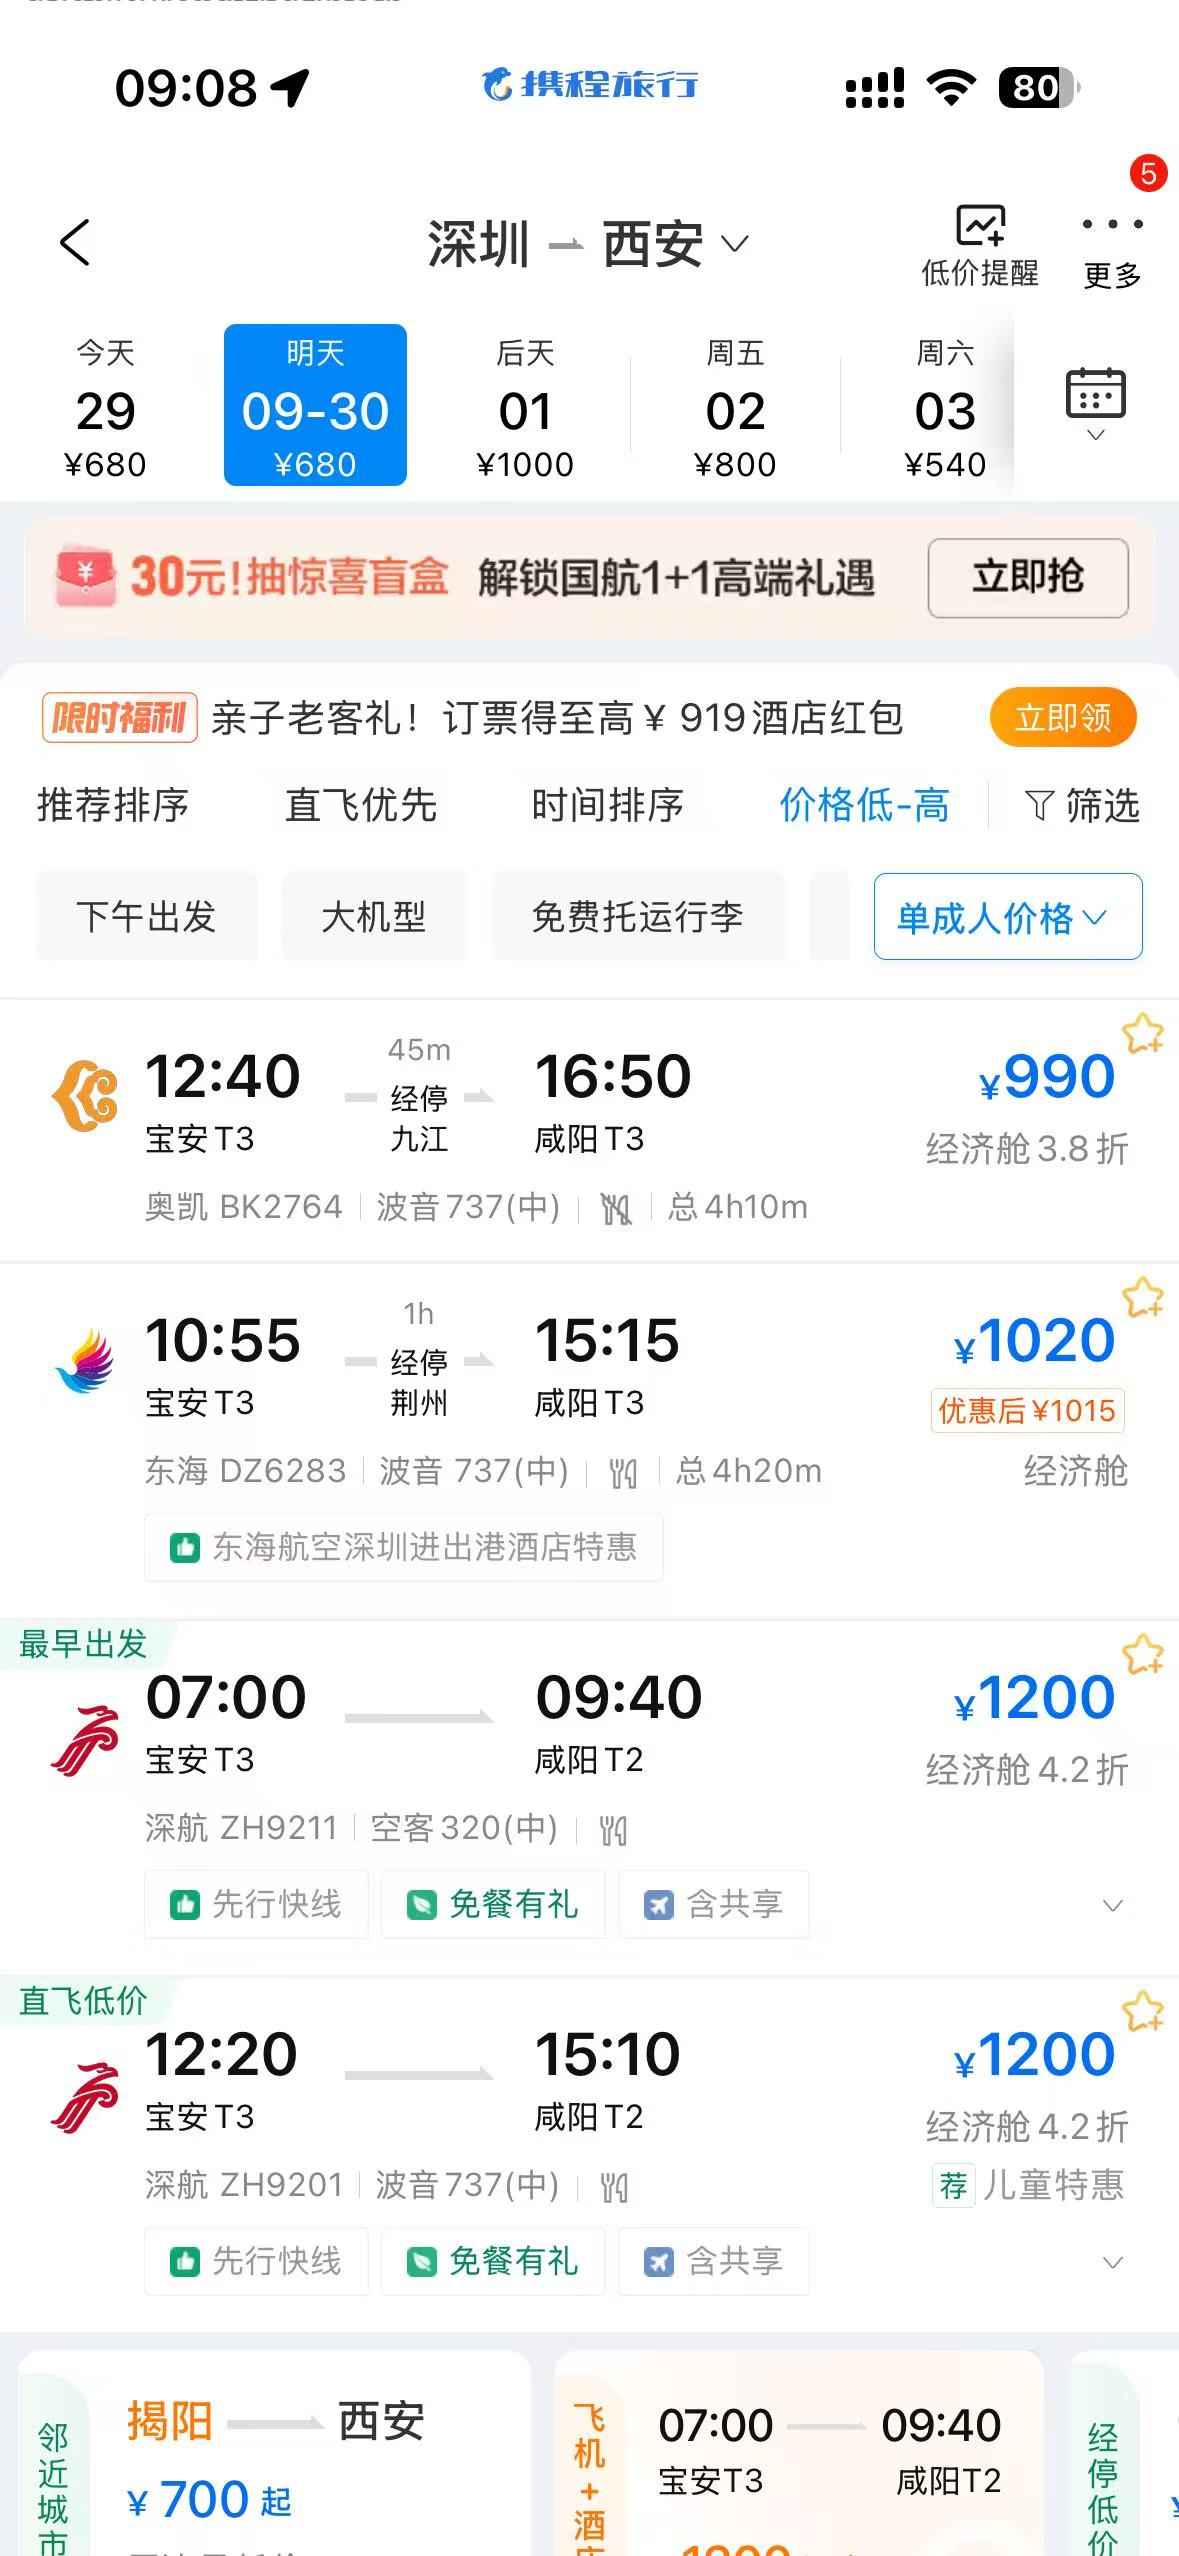 | 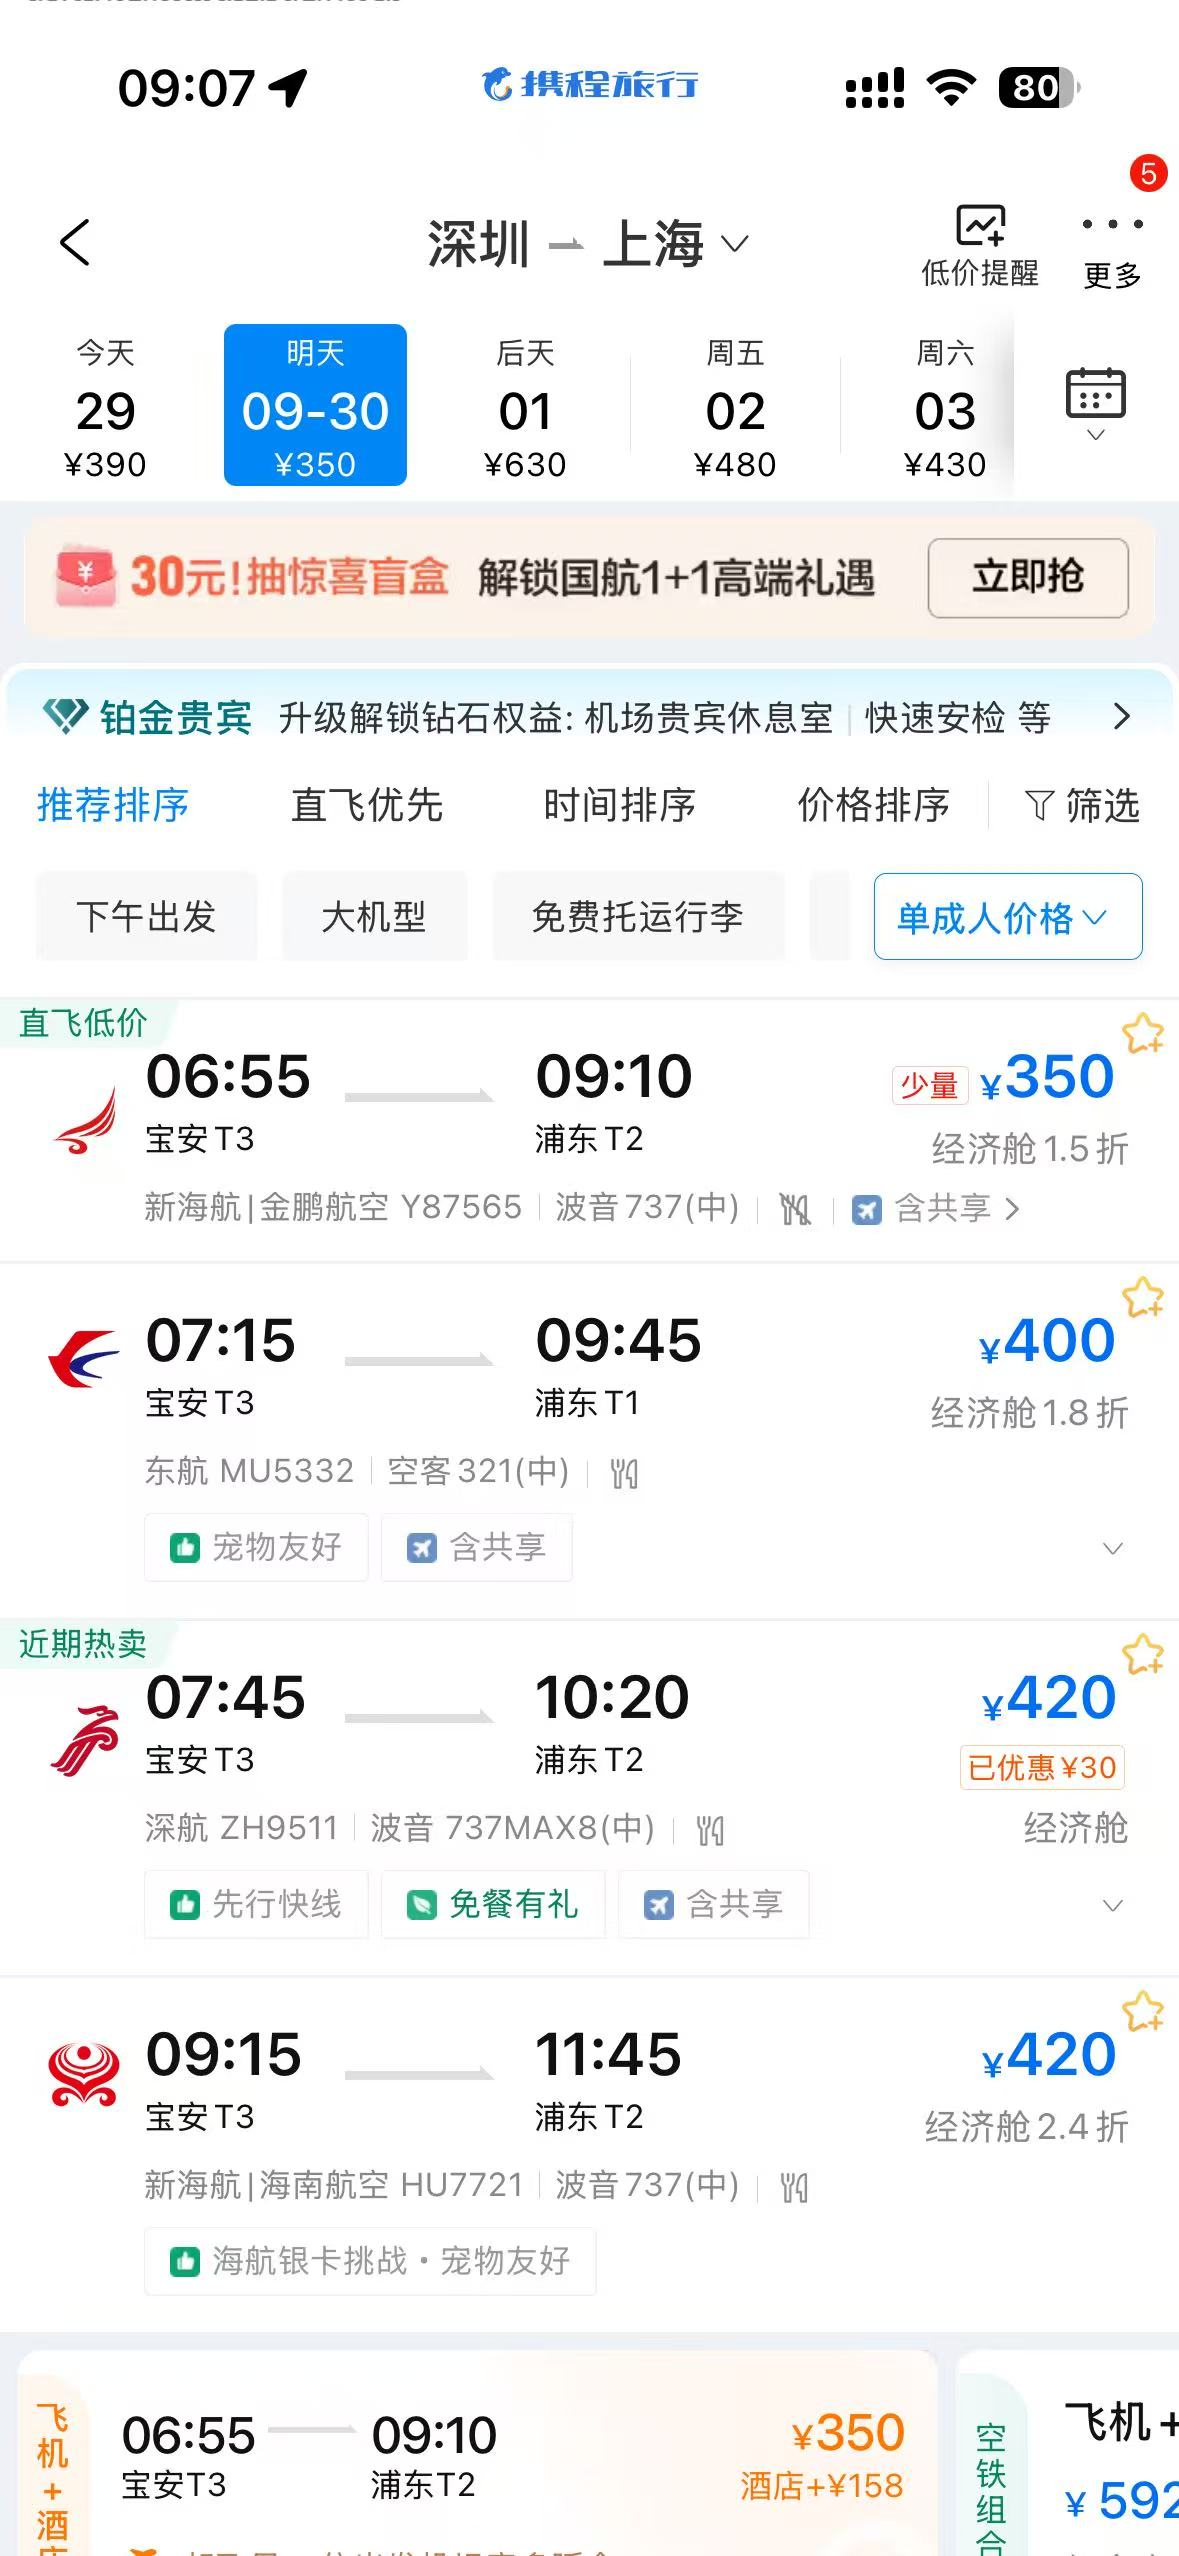 | 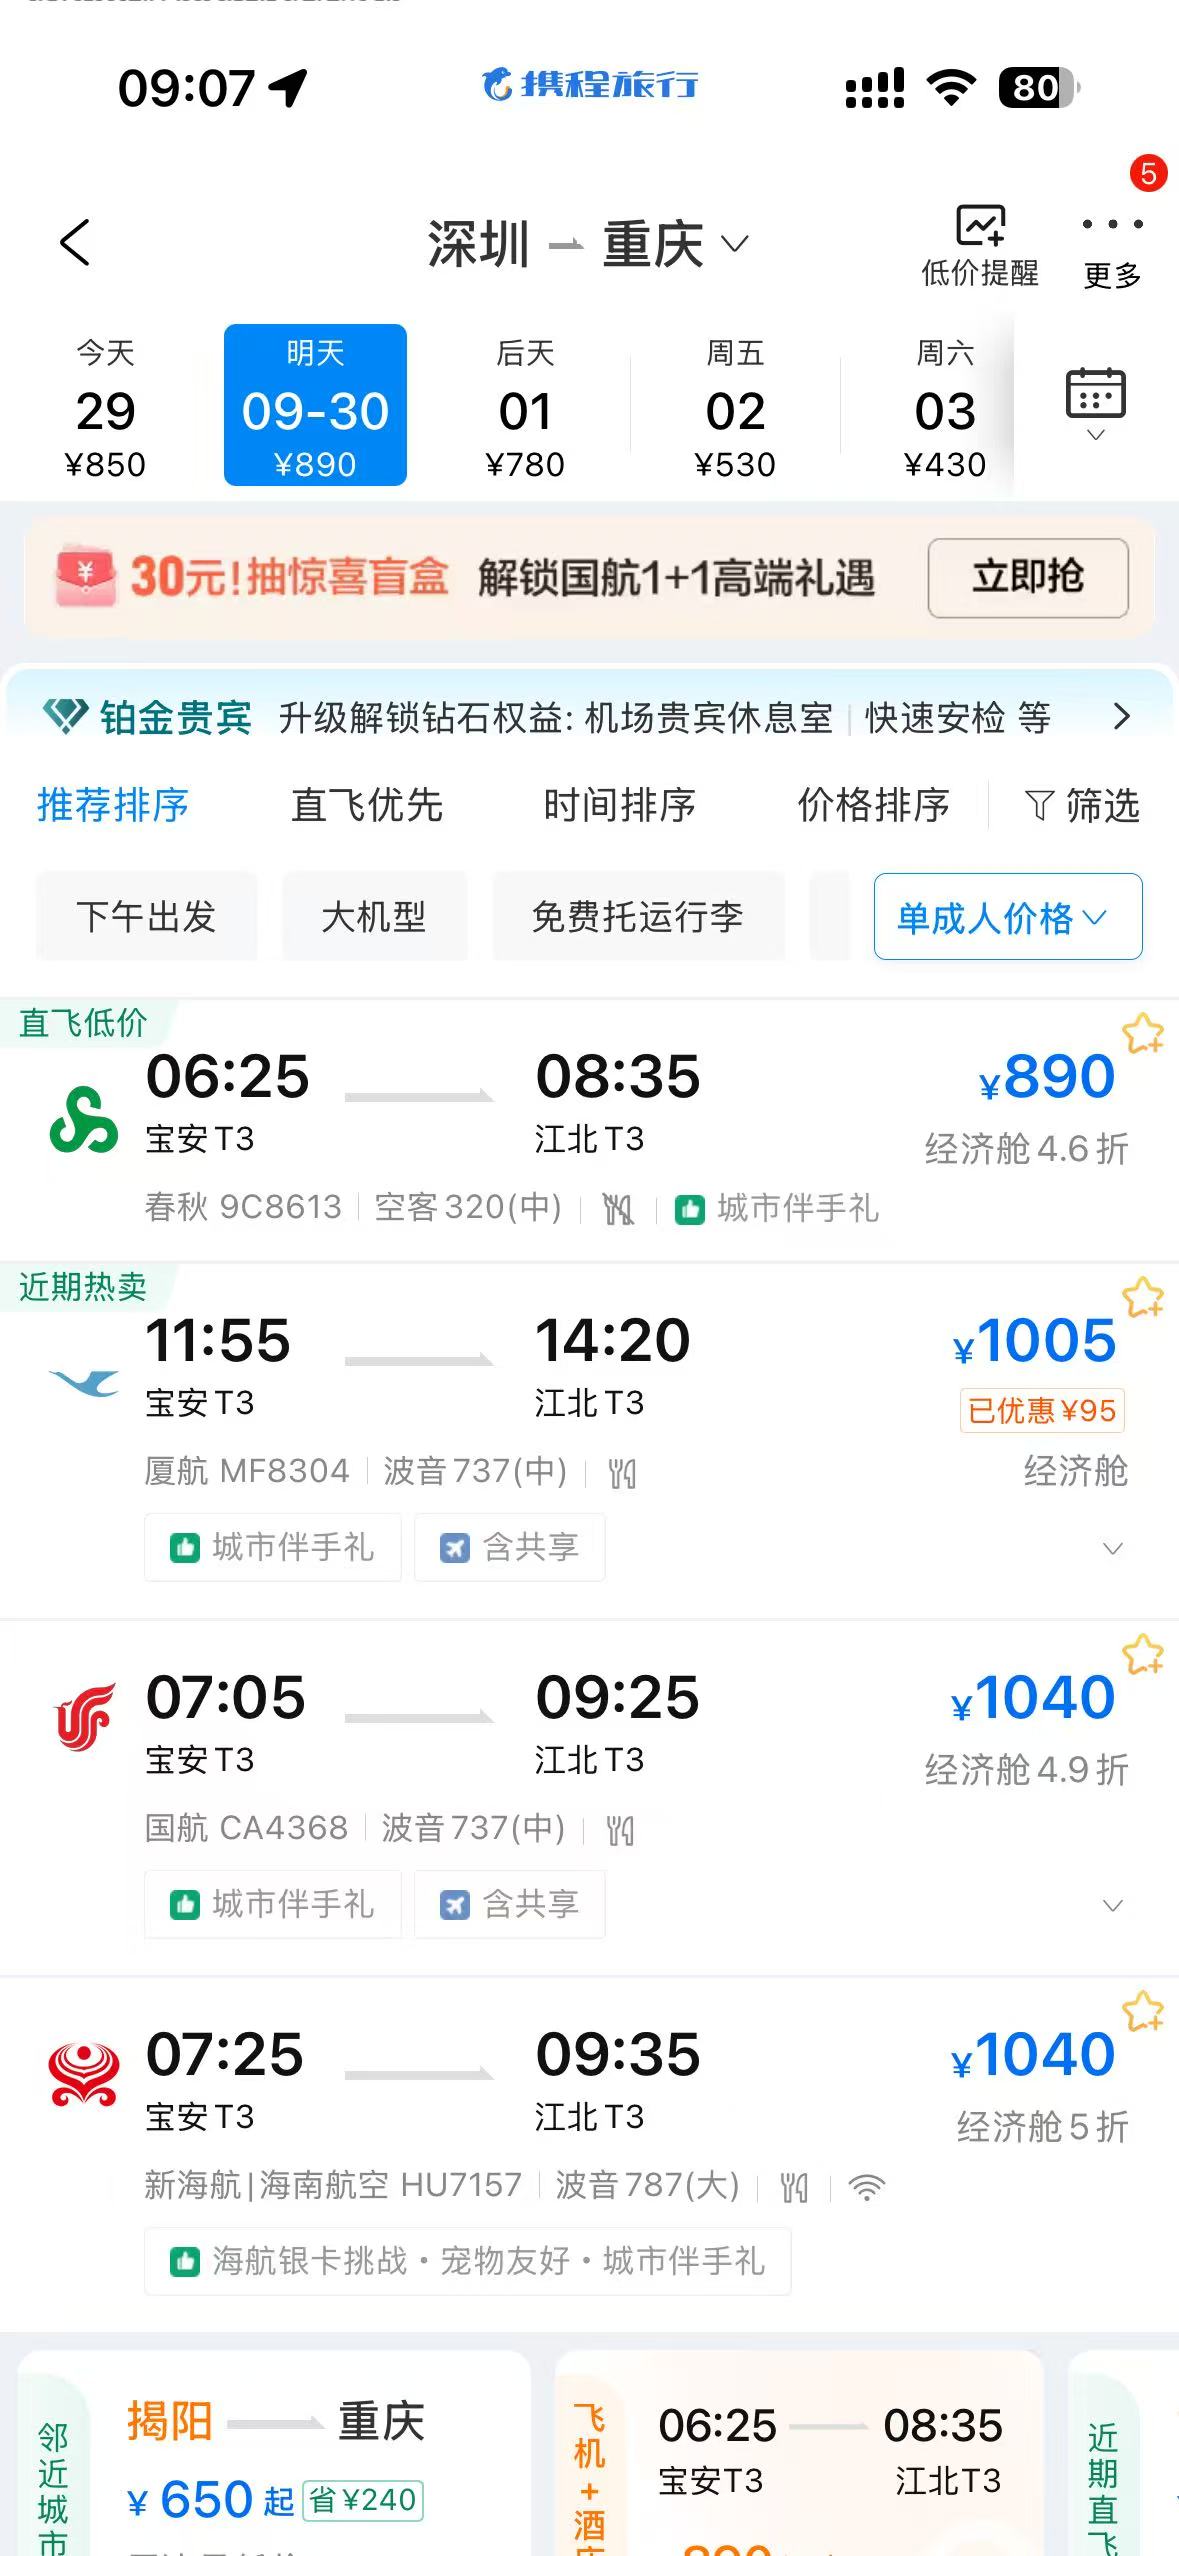 |
复查截图(2026/9/29 上午,同口径:携程 App、9/30 出发、直飞、经济舱按价升序)。与基线三张逐列对照,同一航线看同一列。
我在 9/14 立的两个判断,都被数据打脸了:① "上海线才 2.7 折,往下跌的空间不大"——结果是同一班 Y87565 从 2.7 折杀到 1.5 折、还标注"少量",两周再跌 46%;② "西安和重庆挂在 5 折以上,便宜舱位卖一个少一个"——实际两条线整体下移了一整个折扣档。
为什么错?我把"节前越近越贵"当成了默认规律,忽略了今年两个特殊变量:一是中秋(9/25-27)与国庆分开放,探亲流 9 月中旬就释放完了,国庆纯旅游需求撑不起运力;二是面对后置的需求,航司这次选择了临期清舱而不是挺价——空座起飞的边际成本约等于零,卖一张是一张。
这条检查点落空对预测③(民航单日 262 万)是个连带提醒:清舱降价会刺激临期购票,民航单日上冲的风险比我给的区间更大,节后复盘重点看上沿。方法论教训记下了:价格是供给方的博弈,不是需求总量的外推,下一期价格类预测改用"区间 + 概率"表述,不做方向断言。
预测卡(到期兑现)
| # | 预测内容 | 点预测 | 80% 区间 | 验证数据源 | 验证日 | 结果(10/9 对账) |
|---|---|---|---|---|---|---|
| ① | 10/1 铁路单日发送量 | 2495 万 | [2430, 2560] 万 | 国铁集团通报 | 10/9 前后 | ✅ 命中:实际 2520.4 万,误差 +1.0%,入区间 |
| ② | 国庆 7 天铁路累计 | 1.42 亿 | [1.35, 1.50] 亿 | 交通运输部逐日数据累加 | 10/9 | ❌ 落空:实际 1.5187 亿,误差 +7.0%,超上界 1.3% |
| ③ | 10/1 民航单日运输量 | 262 万 | [252, 272] 万 | 民航局/交通运输部通报 | 10/9 前后 | ❌ 落空:实际超 251 万,误差 -4.2%,差下界 0.4% |
| ④ | 机票最低价走势 | ≥2/3 上涨 | 涨幅 10%~50% | 携程复核截图 | 9/29 | ❌ 落空:三线全跌 21.9%~46.2%,方向相反 |
复盘(10/9 已揭晓):1 项命中,3 项落空,落空得很有信息量
官方数据已出(交通运输部 10/8 通报、国铁集团数据),逐项对账:
| # | 实际值 | 点预测误差 | 80% 区间判定 | 结论 |
|---|---|---|---|---|
| ① 10/1 铁路单日 | 2520.4 万(创单日历史新高) | +1.0% | ✅ 入区间 | 命中 |
| ② 7 天累计 | 1.5187 亿(日均同比 +12.7%) | +7.0% | ❌ 超上界 1.3% | 落空(方向对、幅度低估) |
| ③ 10/1 民航 | 超 251 万(创同期新高) | -4.2% | ❌ 差下界 0.4% | 落空(擦边) |
| ④ 机票价格 | 三线全跌 21.9%~46.2%(9/29 已复查) | 方向相反 | — | 落空(见中间检查点) |
② 为什么低估了 7%?模型只用了需求侧的历史趋势,漏掉一个供给变量:假期前 4 条高铁新线同日开通、运营里程新增 1100 多公里(京港高铁雄商段、哈伊高铁都迎来首个国庆)——新线既释放运力、也诱发新需求。本期最值钱的教训:客流预测不能只看需求曲线,运力供给的变化必须进模型。
③ 和 ④ 其实是同一个故事。民航 7 天累计 1692 万、日均 242 万、同比基本持平,10/1 只有 251 万;而节前一周机票却在临期降价。两个独立预测一起落空、方向一致,指向同一事实:民航需求平淡,被同比日均 +12.7% 的铁路分流了。单看各自都是失败,合在一起是一次像样的交叉验证。
最值得记录的统计学自省:名义 80% 区间,4 项只命中 1 项(命中率 25%)——区间宽度系统性偏窄,我对自己的不确定性过度自信了。第 2 期起,区间宽度改用"历史同类基准的绝对误差分布"来定,不再拍脑袋给 ±3%。
第 2 期改进清单:纳入供给变量(新线开通、航班增减)、区间按误差分布校准、题目控制在 1~2 周内可验证。本文所有预测与数据已写死在页面上,对错都在——这正是这个系列存在的意义。
相关阅读
- 本文方法里用到的回归与趋势思想,见 用 R 做一次完整回归分析:以 cars 数据为例
- 模型怎么判断靠不靠谱,见 R 线性回归模型诊断 6 步:p 值、VIF、D-W 检验、AIC、R² 与交叉验证
- 系列文章导航:R 语言教程全集(23 篇导航)